Domain video-mikroskope.de kaufen?
Wir ziehen mit dem Projekt
video-mikroskope.de um.
Sind Sie am Kauf der Domain
video-mikroskope.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain video-mikroskope.de kaufen?
Was sind Umsatzerlöse?
Umsatzerlöse sind die Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die wichtigste Einnahmequelle eines Unternehmens dar und werden in der Gewinn- und Verlustrechnung ausgewiesen. Umsatzerlöse sind ein Indikator für den Erfolg eines Unternehmens und können durch verschiedene Faktoren wie Preisgestaltung, Absatzmenge und Kundennachfrage beeinflusst werden. **
Ist Umsatz gleich Umsatzerlöse?
Ist Umsatz gleich Umsatzerlöse? Diese beiden Begriffe werden oft synonym verwendet, beziehen sich jedoch auf leicht unterschiedliche Konzepte. Der Umsatz bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Umsatzerlöse hingegen beziehen sich speziell auf die Einnahmen aus dem Verkauf von Waren oder Dienstleistungen im Rahmen des normalen Geschäftsbetriebs. Umsatzerlöse sind also ein Teil des Gesamtumsatzes eines Unternehmens. Es ist wichtig, zwischen diesen beiden Begriffen zu unterscheiden, um die finanzielle Leistungsfähigkeit eines Unternehmens genau zu analysieren. **
Ähnliche Suchbegriffe für Umsatzerlöse
Top-Angebote
Produkte zum Begriff Umsatzerlöse:
-
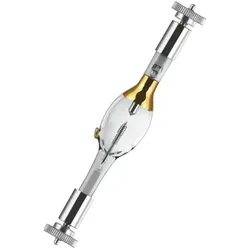
OSRAM HBO 350W/S Hochdruck-Quecksilber-Kurzbogenlampe – UV-Speziallampe für Mikroskopie & ForschungOSRAM HBO 350W/S Kurzbogenlampe Die OSRAM HBO 350W/S ist eine Hochdruck-Quecksilberdampflampe in Kurzbogenbauweise, die für präzise optische Anwendungen entwickelt wurde. Durch ihre sehr kurze Bogenlänge erzeugt sie eine hochintensive Punktlichtquelle mit stabiler Strahlcharakteristik. Sie eignet sich besonders für wissenschaftliche und technische Systeme, bei denen eine konstante und konzentrierte UV- und Sichtstrahlung erforderlich ist. Technische Daten Leistung: 350 W Spannung: 68 V Stromstärke: 5,15 A Bogenlänge: 3 mm Gesamtlänge: 127 mm Durchmesser: 20 mm Sockel: SFcY10-4 Lebensdauer: ca. 600 h Lichtstrom: 0 lm Lichtstärke: 0 cd Dimmbarkeit: nicht angegeben Anwendungsbereiche Fluoreszenzmikroskopie UV-Aushärtung Lichtleiter- und optische Spezialanwendungen Wissenschaftliche Forschung und Laborgeräte Produktvorteile Sehr hohe Strahldichte Kurzbogen für präzise Punktlichtquelle Stabiler Lichtbogen für konstante Lichtqualität Hohe UV- und sichtbare Strahlungsleistung Produkteigenschaften Hochdruck-Quecksilberdampflampe (HBO-Technologie) Optimiert für präzise optische Anwendungen Sicherheitshinweise HBO-Lampen dürfen nur in geschlossenen, dafür vorgesehenen Gehäusen betrieben werden. Aufgrund der hohen UV-Strahlung und des Innendrucks besteht ein erhebliches Sicherheitsrisiko. Bei Beschädigung kann Quecksilber freigesetzt werden. Die Handhabung muss ausschließlich gemäß Herstellerangaben und mit geeigneter Schutzausrüstung erfolgen.541,06 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Bresser Optik 5915100 Mikroskop-ObjektträgerNeben einer vielfältigen Mikroskop-Auswahl bietet BRESSER auch ein umfangreiches Zubehör-Programm an. Objektträger dienen als Auflage für ein Präparat. Dies sind in der Regel Dünnschnitte von pflanzlichen oder tierischen Bestandteilen. Ein Deckglas dient jeweils dem Andruck des Präparates und als Schutz. Objektträger mit Vertiefung sind besonders hilfreich bei der Untersuchung von Flüssigkeiten. Diese BRESSER Deckgläser sind zu folgenden BRESSER Mikroskopen kompatibel: Duolux (5012000) BioDiscover (5013000) BIORIT (5101000) Erudit DLX (5102000) ERUDIT MO (5110000) Researcher Bino (5722100) Researcher Trinocular (5723100) Analyth Bino (5730000) Science TRM 301 (5760100) BioScience Bino (5750500) BioScience Trino (5750600) Science ADL 601 P (5770200) Science ADL 601 F (5770500) Science MPO 401 (5780000) Science IVM-401 (5790000) Für alle anderen BRESSER Mikroskope sind diese Objektträger eingeschränkt geeignet. Für weitere Informationen fragen Sie bitte den BRESSER Service.4,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
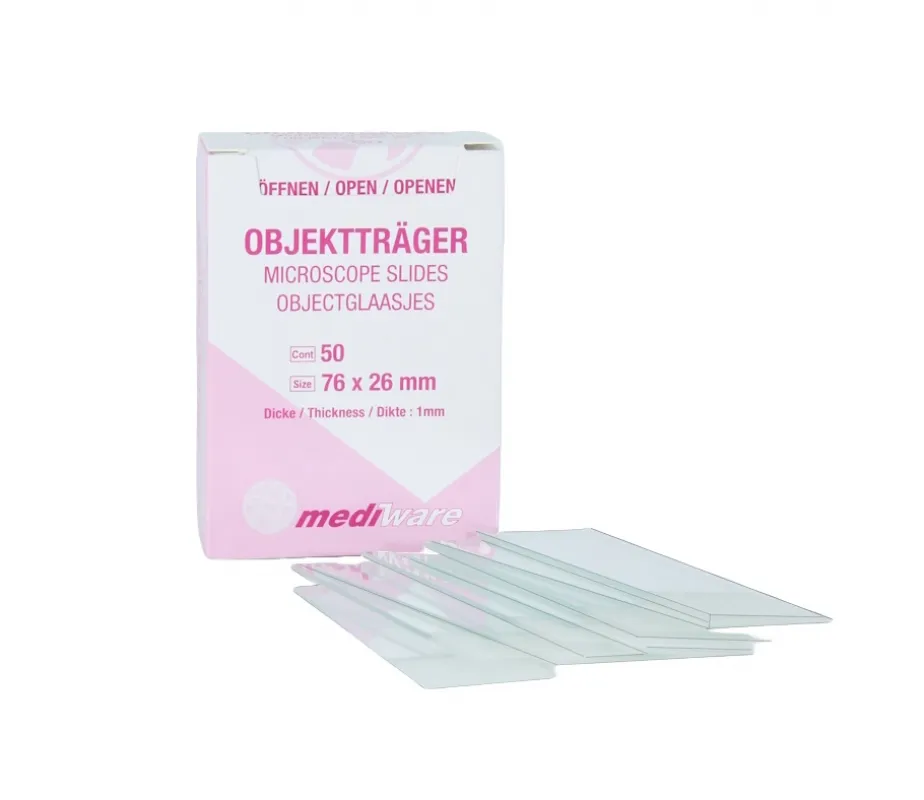
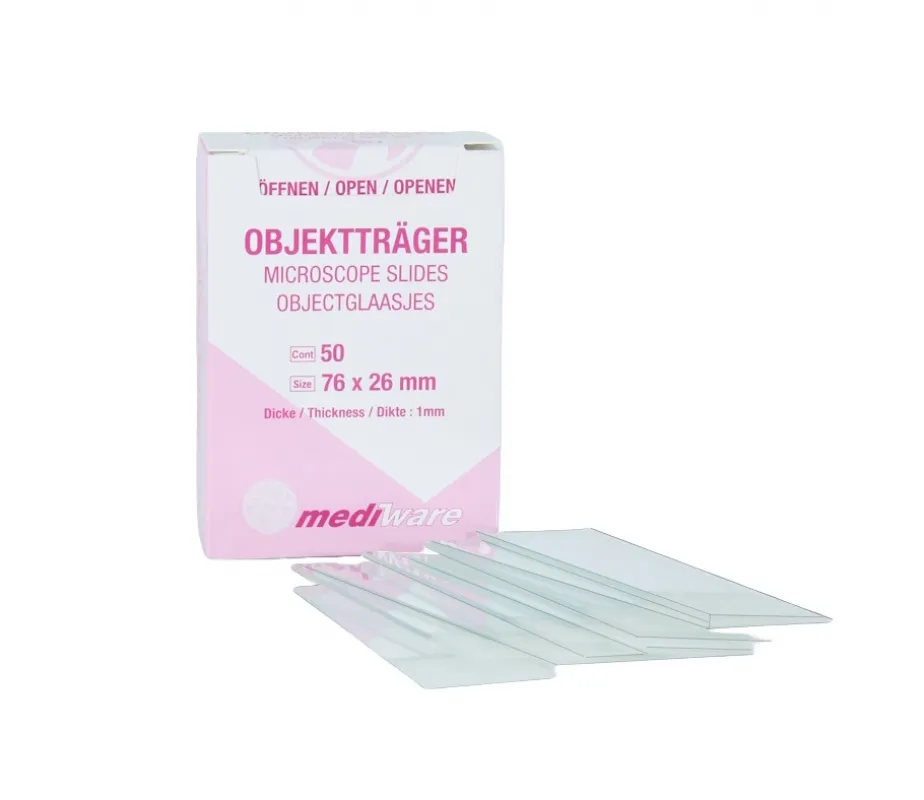
Servoprax GmbH Objektträger für die Mikroskopie 76 x 26 mm (50 Stück) geschnitten 1041050Mediware / Servoprax Objektträger 76 x 26 mm geschnitten – 50 Stück Geschnittene Objektträger aus Glas im Standardformat 76 x 26 mm für mikroskopische Untersuchungen, Routinepräparate und allgemeine Laboranwendungen. Die Objektträger eignen sich für Labor, Praxis, Ausbildung, Forschung sowie diagnostische Routinearbeiten. Die geschnittene Ausführung ohne Mattrand wird häufig für Standardpräparate und allgemeine mikroskopische Anwendungen verwendet, bei denen keine direkte Beschriftungsfläche benötigt wird. Produktvorteile Standardformat 76 x 26 mm Geschnittene Ausführung ohne Mattrand Geeignet für Mikroskopie und Labor Für Routinepräparate und Ausbildungszwecke geeignet Klare Glasoberfläche für Präparate Packung mit 50 Stück Anwendungsmöglichkeiten Objektträger dienen als Trägerglas für mikroskopische Präparate und Proben. Typische Einsatzbereiche sind medizinische Labore, Schulen, Hochschulen, Histologie, Zytologie, mikrobiologische Untersuchungen sowie allgemeine Ausbildungs- und Routineanwendungen. Die Variante „geschnitten“ eignet sich besonders für wirtschaftliche Routinearbeiten ohne zusätzlichen Beschriftungsbereich. Technische Daten Produkttyp Objektträger Format 76 x 26 mm Ausführung Geschnitten Material Glas Verpackungseinheit 50 Stück Einsatzbereich Labor, Mikroskopie, Diagnostik, Ausbildung1,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet man Umsatzerlöse?
Umsatzerlöse werden berechnet, indem man den Gesamtbetrag aller verkauften Waren oder erbrachten Dienstleistungen innerhalb eines bestimmten Zeitraums addiert. Dazu werden die Verkaufspreise der einzelnen Produkte oder Dienstleistungen mit der Anzahl der verkauften Einheiten multipliziert. Rabatte, Retouren und andere Abzüge werden von diesem Betrag abgezogen, um den Nettoumsatz zu ermitteln. Umsatzerlöse sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung eines Unternehmens und geben Auskunft über dessen Umsatzentwicklung. Es ist wichtig, die Umsatzerlöse regelmäßig zu überwachen, um den finanziellen Erfolg eines Unternehmens zu beurteilen und strategische Entscheidungen zu treffen. **
-
Wie werden Umsatzerlöse gebucht?
Umsatzerlöse werden in der Buchhaltung gebucht, indem die erzielten Einnahmen aus dem Verkauf von Waren oder Dienstleistungen erfasst werden. Dies geschieht in der Regel durch die Erstellung von Rechnungen an Kunden. Die Umsatzerlöse werden dann als Einnahmen auf der Haben-Seite des entsprechenden Kontos verbucht. Es ist wichtig, die Umsatzerlöse korrekt zu verbuchen, um ein genaues Bild der finanziellen Leistungsfähigkeit eines Unternehmens zu erhalten. Eine ordnungsgemäße Buchführung der Umsatzerlöse ist auch für die Steuererklärung und die Erfüllung gesetzlicher Anforderungen unerlässlich. **
-
Was fällt unter Umsatzerlöse?
Umsatzerlöse sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Dazu gehören beispielsweise der Verkauf von Produkten, Provisionen, Lizenzgebühren oder Mieteinnahmen. Umsatzerlöse sind ein wichtiger Bestandteil der betriebswirtschaftlichen Kennzahlen und geben Auskunft über die Leistungsfähigkeit eines Unternehmens. Sie werden in der Gewinn- und Verlustrechnung ausgewiesen und sind entscheidend für die Berechnung des Gewinns. Unternehmen müssen ihre Umsatzerlöse transparent und nachvollziehbar dokumentieren, um eine korrekte Bilanzierung sicherzustellen. **
-
Wie beeinflussen Umsatzerlöse den finanziellen Erfolg eines Unternehmens? Wie können Umsatzerlöse gesteigert werden?
Umsatzerlöse sind ein wichtiger Indikator für den finanziellen Erfolg eines Unternehmens, da sie direkt mit dem Umsatz und Gewinn verbunden sind. Um den finanziellen Erfolg zu steigern, können Umsatzerlöse durch Maßnahmen wie Marketing, Produktinnovationen, Preisanpassungen oder die Erschließung neuer Märkte gesteigert werden. Es ist wichtig, dass Unternehmen kontinuierlich an der Steigerung ihrer Umsatzerlöse arbeiten, um langfristig erfolgreich zu sein. **

Wie berechnet man die Umsatzerlöse?
Die Umsatzerlöse werden berechnet, indem man den Gesamtbetrag aller verkauften Waren oder erbrachten Dienstleistungen innerhalb eines bestimmten Zeitraums addiert. Dazu werden die Verkaufspreise der einzelnen Produkte oder Dienstleistungen mit der Anzahl der verkauften Einheiten multipliziert. Es ist wichtig, alle Einnahmen aus dem Verkauf von Waren oder Dienstleistungen zu berücksichtigen, einschließlich Rabatten, Gutschriften und Rücksendungen. Die Umsatzerlöse sind ein wichtiger Indikator für die finanzielle Leistungsfähigkeit eines Unternehmens und werden oft in der Gewinn- und Verlustrechnung ausgewiesen. **
Sind sonstige betriebliche Erträge Umsatzerlöse?
Nein, sonstige betriebliche Erträge sind nicht dasselbe wie Umsatzerlöse. Umsatzerlöse sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und direkt mit dem Hauptgeschäft des Unternehmens zusammenhängen. Sonstige betriebliche Erträge hingegen sind Einnahmen, die nicht aus dem normalen Geschäftsbetrieb stammen, wie zum Beispiel Zinserträge, Mieteinnahmen oder Gewinne aus dem Verkauf von Anlagevermögen. Sie sind in der Gewinn- und Verlustrechnung separat ausgewiesen und beeinflussen somit nicht die Umsatzerlöse. **
Top-Angebote
Produkte zum Begriff Umsatzerlöse:
-
OSRAM HBO 350W Hochdruck-Quecksilberlampe – UV-Speziallampe für Mikroskopie, Labor & ForschungOSRAM HBO 350W Die OSRAM HBO 350W ist eine Hochdruck-Quecksilberdampflampe für anspruchsvolle optische und wissenschaftliche Anwendungen. Sie erzeugt eine sehr hohe Strahldichte und ist speziell für Prozesse konzipiert, bei denen eine intensive UV- und sichtbare Strahlung mit stabilen Lichtverhältnissen erforderlich ist. Durch die kurze Bogenlänge eignet sie sich besonders für präzise Beleuchtungs- und Analyseverfahren. Technische Daten Leistung: 350 W Spannung: 67,5 V Bogenlänge: 3 mm Gesamtlänge: 128 mm Durchmesser: 20 mm Sockel: SFcY10-4 Dimmbarkeit: nicht dimmbar Lichtstrom: 0 lm Lichtstärke: 0 cd Brennstellung: nicht angegeben Anwendungsbereiche Fluoreszenzmikroskopie UV-Anwendungen in Forschung und Industrie Optische Spezialverfahren Medizinische und wissenschaftliche Geräte Produktvorteile Sehr hohe Strahldichte Intensive UV- und sichtbare Strahlungsleistung Stabiler Lichtbogen für konstante Ergebnisse Geeignet für präzise optische Systeme Produkteigenschaften Hochdruck-Quecksilberdampflampe (HBO-Technologie) Kurzbogentechnologie für punktgenaue Lichtquelle Sicherheitshinweise HBO-Lampen dürfen nur in geschlossenen, dafür vorgesehenen Gehäusen betrieben werden. Die starke UV-Strahlung und der hohe Innendruck stellen ein erhebliches Risiko dar. Bei Beschädigung kann Quecksilber freigesetzt werden. Die Handhabung muss unter Einhaltung der Herstelleranweisungen und mit geeigneter Schutzausrüstung erfolgen.530,04 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
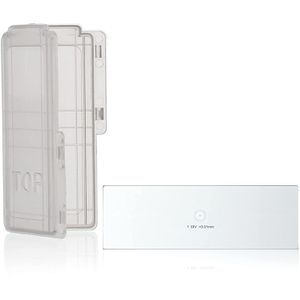
Bresser Objektträger für Mikroskope, mit Mikrometer Skala 1/100mmObjektträger (1x3 Zoll bzw. 26x76mm) mit aufgedampfter Mikrometerskala im Verhältnis 1/100 mm Für Durchlichtmikroskope & Auflichtmikroskope mit hoher Vergrößerung Vorgereinigtes Natron-Kalk-Glas & mit geschliffenen Kanten39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OSRAM HBO 350W/S Hochdruck-Quecksilber-Kurzbogenlampe – UV-Speziallampe für Mikroskopie & ForschungOSRAM HBO 350W/S Kurzbogenlampe Die OSRAM HBO 350W/S ist eine Hochdruck-Quecksilberdampflampe in Kurzbogenbauweise, die für präzise optische Anwendungen entwickelt wurde. Durch ihre sehr kurze Bogenlänge erzeugt sie eine hochintensive Punktlichtquelle mit stabiler Strahlcharakteristik. Sie eignet sich besonders für wissenschaftliche und technische Systeme, bei denen eine konstante und konzentrierte UV- und Sichtstrahlung erforderlich ist. Technische Daten Leistung: 350 W Spannung: 68 V Stromstärke: 5,15 A Bogenlänge: 3 mm Gesamtlänge: 127 mm Durchmesser: 20 mm Sockel: SFcY10-4 Lebensdauer: ca. 600 h Lichtstrom: 0 lm Lichtstärke: 0 cd Dimmbarkeit: nicht angegeben Anwendungsbereiche Fluoreszenzmikroskopie UV-Aushärtung Lichtleiter- und optische Spezialanwendungen Wissenschaftliche Forschung und Laborgeräte Produktvorteile Sehr hohe Strahldichte Kurzbogen für präzise Punktlichtquelle Stabiler Lichtbogen für konstante Lichtqualität Hohe UV- und sichtbare Strahlungsleistung Produkteigenschaften Hochdruck-Quecksilberdampflampe (HBO-Technologie) Optimiert für präzise optische Anwendungen Sicherheitshinweise HBO-Lampen dürfen nur in geschlossenen, dafür vorgesehenen Gehäusen betrieben werden. Aufgrund der hohen UV-Strahlung und des Innendrucks besteht ein erhebliches Sicherheitsrisiko. Bei Beschädigung kann Quecksilber freigesetzt werden. Die Handhabung muss ausschließlich gemäß Herstellerangaben und mit geeigneter Schutzausrüstung erfolgen.541,06 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Bresser Optik 5915100 Mikroskop-ObjektträgerNeben einer vielfältigen Mikroskop-Auswahl bietet BRESSER auch ein umfangreiches Zubehör-Programm an. Objektträger dienen als Auflage für ein Präparat. Dies sind in der Regel Dünnschnitte von pflanzlichen oder tierischen Bestandteilen. Ein Deckglas dient jeweils dem Andruck des Präparates und als Schutz. Objektträger mit Vertiefung sind besonders hilfreich bei der Untersuchung von Flüssigkeiten. Diese BRESSER Deckgläser sind zu folgenden BRESSER Mikroskopen kompatibel: Duolux (5012000) BioDiscover (5013000) BIORIT (5101000) Erudit DLX (5102000) ERUDIT MO (5110000) Researcher Bino (5722100) Researcher Trinocular (5723100) Analyth Bino (5730000) Science TRM 301 (5760100) BioScience Bino (5750500) BioScience Trino (5750600) Science ADL 601 P (5770200) Science ADL 601 F (5770500) Science MPO 401 (5780000) Science IVM-401 (5790000) Für alle anderen BRESSER Mikroskope sind diese Objektträger eingeschränkt geeignet. Für weitere Informationen fragen Sie bitte den BRESSER Service.4,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind Umsatzerlöse?
Umsatzerlöse sind die Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die wichtigste Einnahmequelle eines Unternehmens dar und werden in der Gewinn- und Verlustrechnung ausgewiesen. Umsatzerlöse sind ein Indikator für den Erfolg eines Unternehmens und können durch verschiedene Faktoren wie Preisgestaltung, Absatzmenge und Kundennachfrage beeinflusst werden. **
-
Ist Umsatz gleich Umsatzerlöse?
Ist Umsatz gleich Umsatzerlöse? Diese beiden Begriffe werden oft synonym verwendet, beziehen sich jedoch auf leicht unterschiedliche Konzepte. Der Umsatz bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Umsatzerlöse hingegen beziehen sich speziell auf die Einnahmen aus dem Verkauf von Waren oder Dienstleistungen im Rahmen des normalen Geschäftsbetriebs. Umsatzerlöse sind also ein Teil des Gesamtumsatzes eines Unternehmens. Es ist wichtig, zwischen diesen beiden Begriffen zu unterscheiden, um die finanzielle Leistungsfähigkeit eines Unternehmens genau zu analysieren. **
-
Wie berechnet man Umsatzerlöse?
Umsatzerlöse werden berechnet, indem man den Gesamtbetrag aller verkauften Waren oder erbrachten Dienstleistungen innerhalb eines bestimmten Zeitraums addiert. Dazu werden die Verkaufspreise der einzelnen Produkte oder Dienstleistungen mit der Anzahl der verkauften Einheiten multipliziert. Rabatte, Retouren und andere Abzüge werden von diesem Betrag abgezogen, um den Nettoumsatz zu ermitteln. Umsatzerlöse sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung eines Unternehmens und geben Auskunft über dessen Umsatzentwicklung. Es ist wichtig, die Umsatzerlöse regelmäßig zu überwachen, um den finanziellen Erfolg eines Unternehmens zu beurteilen und strategische Entscheidungen zu treffen. **
-
Wie werden Umsatzerlöse gebucht?
Umsatzerlöse werden in der Buchhaltung gebucht, indem die erzielten Einnahmen aus dem Verkauf von Waren oder Dienstleistungen erfasst werden. Dies geschieht in der Regel durch die Erstellung von Rechnungen an Kunden. Die Umsatzerlöse werden dann als Einnahmen auf der Haben-Seite des entsprechenden Kontos verbucht. Es ist wichtig, die Umsatzerlöse korrekt zu verbuchen, um ein genaues Bild der finanziellen Leistungsfähigkeit eines Unternehmens zu erhalten. Eine ordnungsgemäße Buchführung der Umsatzerlöse ist auch für die Steuererklärung und die Erfüllung gesetzlicher Anforderungen unerlässlich. **
Ähnliche Suchbegriffe für Umsatzerlöse
-
Servoprax GmbH Objektträger für die Mikroskopie 76 x 26 mm (50 Stück) geschnitten 1041050Mediware / Servoprax Objektträger 76 x 26 mm geschnitten – 50 Stück Geschnittene Objektträger aus Glas im Standardformat 76 x 26 mm für mikroskopische Untersuchungen, Routinepräparate und allgemeine Laboranwendungen. Die Objektträger eignen sich für Labor, Praxis, Ausbildung, Forschung sowie diagnostische Routinearbeiten. Die geschnittene Ausführung ohne Mattrand wird häufig für Standardpräparate und allgemeine mikroskopische Anwendungen verwendet, bei denen keine direkte Beschriftungsfläche benötigt wird. Produktvorteile Standardformat 76 x 26 mm Geschnittene Ausführung ohne Mattrand Geeignet für Mikroskopie und Labor Für Routinepräparate und Ausbildungszwecke geeignet Klare Glasoberfläche für Präparate Packung mit 50 Stück Anwendungsmöglichkeiten Objektträger dienen als Trägerglas für mikroskopische Präparate und Proben. Typische Einsatzbereiche sind medizinische Labore, Schulen, Hochschulen, Histologie, Zytologie, mikrobiologische Untersuchungen sowie allgemeine Ausbildungs- und Routineanwendungen. Die Variante „geschnitten“ eignet sich besonders für wirtschaftliche Routinearbeiten ohne zusätzlichen Beschriftungsbereich. Technische Daten Produkttyp Objektträger Format 76 x 26 mm Ausführung Geschnitten Material Glas Verpackungseinheit 50 Stück Einsatzbereich Labor, Mikroskopie, Diagnostik, Ausbildung1,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Servoprax GmbH Objektträger für die Mikroskopie 76 x 26 mm (50 Stück) mit Mattrand 1041150Objektträger 76 x 26 mm mit Mattrand – 50 Stück Objektträger aus Glas mit Mattrand im Standardformat 76 x 26 mm für mikroskopische Untersuchungen, diagnostische Routinearbeiten und Laboranwendungen. Der Mattrand ermöglicht eine direkte Beschriftung des Objektträgers und unterstützt die eindeutige Zuordnung von Präparaten und Proben. Die Variante mit Mattrand eignet sich besonders für Laborbereiche mit regelmäßigem Probenwechsel, Serienuntersuchungen oder archivierten Präparaten. Produktvorteile Standardformat 76 x 26 mm Mattrand zur direkten Beschriftung Erleichtert die eindeutige Probenzuordnung Geeignet für Mikroskopie, Labor und Diagnostik Für Routine- und Ausbildungsanwendungen geeignet Packung mit 50 Stück Anwendungsmöglichkeiten Objektträger mit Mattrand werden verwendet, wenn Präparate direkt auf dem Glas gekennzeichnet werden sollen. Typische Einsatzbereiche sind Histologie, Zytologie, Mikrobiologie, medizinische Labore, Ausbildung und Forschung. Die matte Beschriftungsfläche verbessert die Organisation und Identifikation von Präparaten im Laboralltag. Technische Daten Produkttyp Objektträger Format 76 x 26 mm Ausführung Mit Mattrand Material Glas Hersteller/Marke Mediware / Servoprax Verpackungseinheit 50 Stück Einsatzbereich Labor, Mikroskopie, Diagnostik, Ausbildung2,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bresser Optik Dauerpräparate 100er 5986003 Mikroskop-ObjektträgerDauerpräparate sind bereits vorgefertigte und konservierte Präparate. Zur Kontrastverbesserung sind viele von ihnen bereits eingefärbt. Beschriftung aller Präparate in deutscher und englischer Sprache. Eine Liste aller enthaltener Präparate liegt bei. Dieses BRESSER Dauerpräparate Set beinhaltet: Bakterien, 3 Typen Pinselschimmel Gießkannenschimmel Rhizopus Schimmel Actinomyces Grünalge Chlamydomonas Kieselalgen Sternhaar (Trichom) Spirogyra (Jochalge) Spirogyra Konjugation Flechten, Ox. Farn, Blatt Farn, Spross (Prothallium) Winterjasmin, Blatt Elodes, Stengel quer Elodes Stengel längs Kiefernnadel, quer Kiefer, männl. Zapfen Kiefer, weibl. Zapfen Gummibaum, Blatt Mais, Wurzelspitze längs Ackerbohne, junge Wurzel quer Mais Stängel, quer Mais Stängel, längs Kürbis, Stängel, quer Kürbis, Stängel längs Sonnenblume, Stängel quer Moos Antheridia Moos, Archegonia Moos, Protonemata Linde, Stamm quer Linde, Stamm längs Pelargonie, Stängel quer Bohne, dikotyles Blatt Pollen, Keimung Pollen Tomate, Frucht Cymbidium Luftwurzel quer Mitose, Wurzelspitze der Zwiebel Maiskorn mit Endosperm Plasmodesma Lilie, Fruchtknoten quer Lilie, Staubblatt quer Lilie, Blatt quer Hirtentäschelkraut, Keimling Hirtentäschelkraut Keimling jung Zwiebelhaut Euglena Pantoffeltierchen Hydra Hydra, l128,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter Umsatzerlöse?
Umsatzerlöse sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Dazu gehören beispielsweise der Verkauf von Produkten, Provisionen, Lizenzgebühren oder Mieteinnahmen. Umsatzerlöse sind ein wichtiger Bestandteil der betriebswirtschaftlichen Kennzahlen und geben Auskunft über die Leistungsfähigkeit eines Unternehmens. Sie werden in der Gewinn- und Verlustrechnung ausgewiesen und sind entscheidend für die Berechnung des Gewinns. Unternehmen müssen ihre Umsatzerlöse transparent und nachvollziehbar dokumentieren, um eine korrekte Bilanzierung sicherzustellen. **
-
Wie beeinflussen Umsatzerlöse den finanziellen Erfolg eines Unternehmens? Wie können Umsatzerlöse gesteigert werden?
Umsatzerlöse sind ein wichtiger Indikator für den finanziellen Erfolg eines Unternehmens, da sie direkt mit dem Umsatz und Gewinn verbunden sind. Um den finanziellen Erfolg zu steigern, können Umsatzerlöse durch Maßnahmen wie Marketing, Produktinnovationen, Preisanpassungen oder die Erschließung neuer Märkte gesteigert werden. Es ist wichtig, dass Unternehmen kontinuierlich an der Steigerung ihrer Umsatzerlöse arbeiten, um langfristig erfolgreich zu sein. **
-
Wie berechnet man die Umsatzerlöse?
Die Umsatzerlöse werden berechnet, indem man den Gesamtbetrag aller verkauften Waren oder erbrachten Dienstleistungen innerhalb eines bestimmten Zeitraums addiert. Dazu werden die Verkaufspreise der einzelnen Produkte oder Dienstleistungen mit der Anzahl der verkauften Einheiten multipliziert. Es ist wichtig, alle Einnahmen aus dem Verkauf von Waren oder Dienstleistungen zu berücksichtigen, einschließlich Rabatten, Gutschriften und Rücksendungen. Die Umsatzerlöse sind ein wichtiger Indikator für die finanzielle Leistungsfähigkeit eines Unternehmens und werden oft in der Gewinn- und Verlustrechnung ausgewiesen. **
-
Sind sonstige betriebliche Erträge Umsatzerlöse?
Nein, sonstige betriebliche Erträge sind nicht dasselbe wie Umsatzerlöse. Umsatzerlöse sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und direkt mit dem Hauptgeschäft des Unternehmens zusammenhängen. Sonstige betriebliche Erträge hingegen sind Einnahmen, die nicht aus dem normalen Geschäftsbetrieb stammen, wie zum Beispiel Zinserträge, Mieteinnahmen oder Gewinne aus dem Verkauf von Anlagevermögen. Sie sind in der Gewinn- und Verlustrechnung separat ausgewiesen und beeinflussen somit nicht die Umsatzerlöse. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.